Inspección criptomonedas: Como defendimos 304 billeteras y exchanges sin sanciones

Caso real · Expediente cerrado
Medios auditados
304
Wallets
254
Asientos
215.277
Trazabilidad
99,63%
Cliente: Ramón R., inversor particular · Ejercicios 2017-2023 · Volumen reconstruido: 38.319.032,86 € · Resultado: acta de conformidad sin sanción
Resumen del caso: En este artículo relata un caso anonimizado de un procedimiento de inspección real que se produjo en enero de 2024 sobre los ejercicios 2019-2023 por su operativa en criptoactivos. Fue atendida (reconstrucción contable y redacción de informes) en menos de 10 días laborables. Catorce meses después, en marzo de 2025, el expediente se cerró con acta de conformidad y sin sanciones.
¿Cómo le notificaron la inspección sobre criptomonedas y qué le pedían?
La primera notificación recibida se produce durante el mes de enero de 2024, en concreto, 7 años después de que iniciase su operativa en cripto (junio de 2017). Hasta entonces, había presentado de forma estimada los beneficios en sus declaraciones, calculando «más o menos» bajo una estimación subjetiva el beneficio o pérdida que había producido, pero nunca había realizado una contabilidad con garantías ni aplicado FIFO como solicita Agencia Tributaria.
Un día y sin previo aviso, el cartero llamó a su puerta y al abrir, encontró una carta con el anagrama de Hacienda bajo el título «Comunicación e inicio de actuaciones de comprobación e investigación» dirigida a su persona.
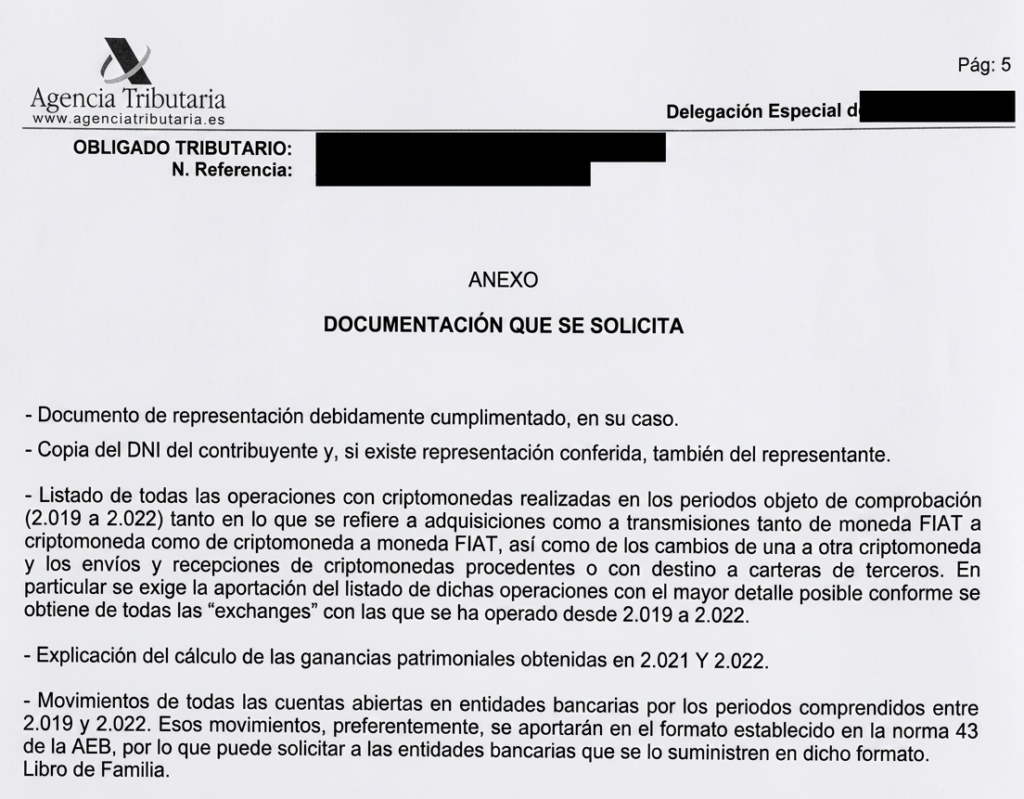
En ella pedían «el listado de todas las operaciones con criptomonedas realizadas en los periodos objeto de comprobación» de los ejercicios 2019, 2020, 2021 y 2022 que pronto extenderían hasta el 2017 bajo la premisa de comprobar el origen de fondos, asi como, la «explicación del calculo de las ganancias patrimoniales obtenidas», sin mucho más detalle, escondiendo la verdadera complejidad y verdadero reto que esto supone.
¿Qué hacer ante una inspección cripto con poco tiempo?
Desde el momento de recepción de la comunicación del procedimiento nos encontramos con un problema de tiempos. La primera comparecencia se produciría en 2 semanas y teníamos un caso mayúsculo ante nosotros a reconstruir.
¿Has recibido un requerimiento o inspección?
Si acabas de recibir una notificación de Hacienda sobre tu operativa cripto y el reloj te corre, cuéntanos el caso. La primera llamada es gratuita y sirve para evaluar el margen de reconstrucción y el tratamiento técnico a seguir.
Ramón empezó a comprar Bitcoin en 2017 y como muchos otros inversores tempranos, pasó por casi todas las tendencias del momento. ICOs, altcoins, staking, minería doméstica de Ethereum antes del Merge, bridges entre cadenas, pools de liquidez, NFTs en Arbitrum y Polygon entre muchos otros eran parte de su operativa diaria.
Le acompañaban 119 wallets conectadas hasta en 9 redes blockchain diferentes (Arbitrum, Binance Smart Chain, Ethereum, ZkSync…) entre otras, exchanges con multicuentas y exchanges centralizados cerrados (Cryptopia, Liqui, Hotbit, LiveCoin, IDEX, Coinsuper, Coinexchange, Globitex) con los que reconstruir una contabilidad desde cero en pocos días y sin margen a retrasos, para completar una contabilidad que tendría 215.277 asientos contables.
¿Qué aportamos en la primera comparecencia de la inspección?
Nuestro equipo lleva desde 2017 enfrentando a este tipo de situaciones, lo cual fue una enorme ventaja a la hora de saber qué pasos debemos dar para superar el proceso con las máximas garantías (spoiler: obtuvimos un sobresaliente).
Para poder cumplir con las peticiones del inspector jefe, le trasladamos:
1. Inventario de medios (wallets, exchanges, DEX)
Antes de tocar nada, listamos uno a uno cada sitio donde había tenido saldo o había ejecutado una operación. Salieron 304 medios distintos. Repito la cifra porque sigue siendo irreal cuando la dices en voz alta: 304. Se desglosan en 254 wallets de blockchain (distribuidas entre Ethereum, BNB Smart Chain, Arbitrum, Polygon, Avalanche, Solana, Cardano, Algorand, Bitcoin, Litecoin, Dogecoin y redes del ecosistema Cosmos y Polkadot), 44 exchanges centralizados, 1 plataforma P2P y 6 contratos inteligentes programados por el usuario que desarrollaban operativas varias.
2. Calidad de la información e inventario de modificaciones
Para cada medio explicamos de dónde obtuvimos la información (por ejemplo si provenía de su API, CSV o tuvimos que emplear correos electronicos, capturas de pantalla u otros), cuál era su disponibilidad (si por ejemplo solo teníamos depósitos y retiros en correos electronicos o pruebas on-chain como las TXID en los exchanges cerrados) o si la información disponible contenía errores que precisaban que realizáramos acciones manuales para subsanarlos o complementarlos.
Esto derivó en un documento pormenorizado, explicando qué era cada uno de los medios empleados, explicando por ejemplo, que Binance es un exchange, que la información la obtuvimos de sus CSV oficiales y que, a causa de que la herramienta no importaba algunos de los datos que existían en los archivos, indicamos que líneas fueron trasladadas a mano.
3. Informe de trazabilidad
Esta era una de las partes más importantes del proceso. Una contabilidad debe estar conciliada (que los saldos de la billeteras y exchanges coincidan con lo declarado) y, sobre todo, que cada vez que salgan criptomonedas de una wallet o exchange podamos explicar donde van o de donde vienen.
En el caso de Ramón, obtuvimos el 99.63% de trazabilidad demostrada y acreditable, lo cual fue uno de los puntos clave para el beneplácito del inspector, pese a que, como explicaremos más adelante, precisó de aclaraciones en actas posteriores.
4. Explicación sobre la herramienta contable, metodología y tratamiento fiscal empleado
En nuestra experiencia, el conocimiento de los inspectores sobre criptoactivos no es homogeneo. Por ello y para facilitar el procedimiento, solemos incluir una parte común en nuestros informes de más de 50 páginas explicando detalles como funciona la herramienta, que metodología empleamos o qué tratamiento fiscal le dimos a cada uno de los eventos.
En cripto, sigue existiendo importantes lagunas que requieren de interpretación razonable, tales como la fiscalidad y representación de los pools de liquidez o de la regla antiaplicación.
El resultado de lo anterior dio lugar a un informe de 190 páginas y 6 anexos que fueron del agrado del actuario.
¿Qué sucede tras aportar documentación en una inspección?
Tras la aportación del informe de 190 páginas y 6 anexos, se produjo un silencio de 4 meses, algo que podíamos esperar , porque después de entregar tanta información es algo habitual, sobre todo teniendo en cuenta que disponen de 18 meses (ampliables bajo algunas circunstancias) para este proceso.
Por suerte, el inspector que realizaba la actuación presumimos que había leído con detenimiento lo aportado y, aunque había detectado algunos eventos que requería que le aclarásemos respecto a modificaciones y trazabilidad, estaba muy satisfecho con lo presentado hasta el momento.
Primera acta de inspección
Nos trasladó felicitaciones, pero tras analizar la información aportada requería explicaciones del motivo por el cual habíamos modificado la salida de 32 ETH en Quantfury en montos más pequeños.
Esto nos fue sencillo de explicar, dado que, por algún extraño motivo el Exchange partía en salidas de 2 en 2 ETH, provocando que elimináramos la retirada de 32 ETH y añadiéramos 16 salidas de 2 ETH en su lugar.
La trazabilidad on-chain, el CSV original y las TXID hicieron el resto, con ello, quedó resuelta esta inquietud.
Segunda acta de inspección
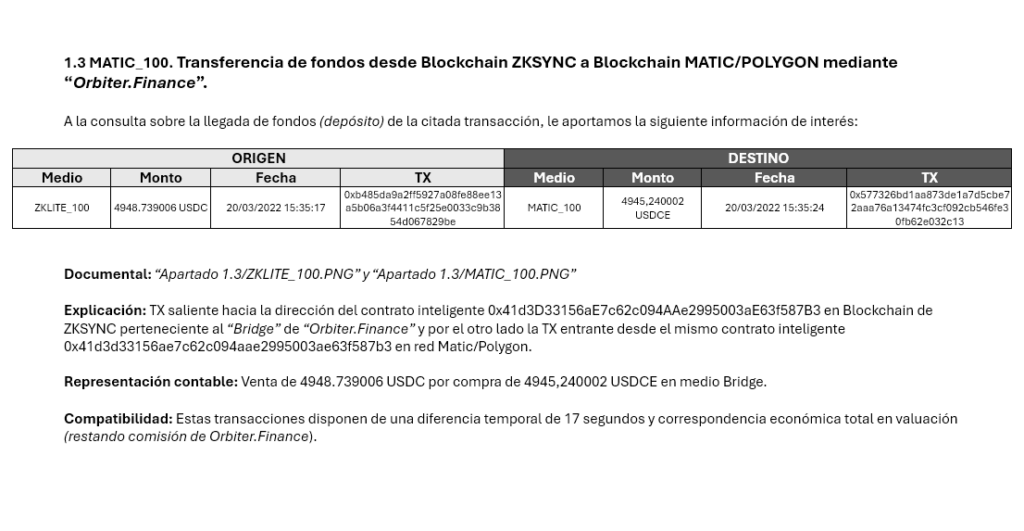
En esta segunda acta comenzó a hilar algo más fino, consultándonos en relación a algunas transacciones concretas, la mayoría bridges.
Para este apartado creamos diagramas en los cuales explicamos la TXID de salida, la TXID de entrada a la otra red, la compatibilidad económica y temporal y explicación en la representación.
Tercera (y última) acta de inspección
En la última acta de inspección abordamos algunas dudas que tenía en como habíamos tratado las operaciones sin trazabilidad. Aunque estaba en el documento inicial, quería conocer algunos pormenores del tratamiento (que más adelante explicaremos en mayor profundidad) y quedamos «vistos para sentencia».
La trazabilidad final fue del 99,63 % (38.319.032,86 € sobre 38.178.454,78 €) que quedaron trazados en origen y destino.
Sobre número de movimientos, el porcentaje fue del 90,56 % (3.452 sobre 3.812). Los 360 movimientos sin traza (9,44 %) se trataron conforme al criterio más conservador posible, y además que eran los de menor cuantía económica.
¿Qué hacer con los movimientos sin trazabilidad?
Aquí es donde muchos expedientes fracasan. La tentación, cuando no se encuentra el origen de un ingreso de 800 euros en una wallet antigua de 2018, es dejarlo como compra a precio cero y tributar en la transmisión futura como plusvalía al 100 % y esto es legalmente arriesgado. Hacienda, según los montos puede entender que existe un problema con el origen de fondos, alegar incremento de patrimonio no justificado y elevar la base general y tener en cuenta que el evento se produce a su venta y no a su adquisición no acreditada.
Nuestro criterio, defendido en las alegaciones y aceptado en el acta, fue este que los depósitos sin origen no se tratan como compra a coste cero (porque no podemos demostrar que sean adquisición) sino como aumento patrimonial no derivado de transmisión, lo que los sujeta a tributación en el ejercicio en que aparece. Las retiradas sin destino no se reconocen como pérdida (porque no podemos documentarla), se reconocen como un gasto, para que aflore su FIFO y no quede pendiente su tributación.
Este criterio se explicó y se defendió por escrito. La inspección lo aceptó sin cuestionarlo dado que no es beligerante (todo lo contrario, al gravar con impuestos eventos que teoricamente no serían susceptibles a ello).
¿Cuál fue el resultado de la inspección?
Las pérdidas de 2019 y 2022 compensaron buena parte de las ganancias de 2017, 2018 y 2021. La cuota resultante, una vez aplicadas las compensaciones según la normativa de alteraciones patrimoniales (cuatro años), quedó muy por debajo de lo que el propio Ramón había presupuestado mentalmente. No hubo liquidación complementaria ni cuota adicional exigida, y tampoco sanción alguna por omisión ni por declaración incorrecta. La inspección consideró, tras revisar la metodología, que el contribuyente había actuado diligentemente una vez asesorado y que la reconstrucción ofrecía un nivel de coherencia suficiente.
Acta de conformidad firmada y expediente cerrado con una felicitación a nuestro trabajo por parte del actuario.
Cada expediente es distinto, pero la metodología es lo que marca el resultado
La diferencia entre un acta de conformidad y una sanción suele estar en cómo se reconstruye, se documenta y se defiende. Si estás en un procedimiento parecido o lo ves venir, hablemos antes de que empiece a correr el plazo.
3 lecciones de una inspección cripto real
Ramón no fue nuestro primer caso de inspección ni será el último, pero sí fue un reto por la complejidad y el tiempo disponible para subsanar su caso. Otro expediente posterior —con exchanges cerrados (BTC-e, Mt.Gox) y un portfolio de 1,72 M€— nos obligó a trasladar estos mismos principios a un escenario aún más exigente (ver caso 1,72 M €).
Esto debe recordarnos 3 lecciones aplicamos por defecto a cualquier expediente que aterriza:
Reconstruye desde el origen, no desde el año inspeccionado
La AEAT amplía plazos cuando quiere, y una contabilidad que cuadra en 2020 pero empieza en 2019 con un saldo inicial sin justificar es una vulnerabilidad estructural. Nosotros reconstruimos siempre desde la primera operación documentable, aunque el requerimiento solo pregunte por los últimos tres ejercicios.
La documentación técnica reduce diligencias
Un informe de 190 páginas no se hace para leerlo entero, se hace para que cualquier pregunta que pueda formular el actuario tenga respuesta en un apartado concreto al que se puede remitir. Cuando el inspector preguntó por el tratamiento de los pools de liquidez en junio, le recordamos que esa información se la habiamos aportado en el punto 4.2.4 del informe y no hubo siguiente diligencia sobre ese tema ni precisamos de improvisar. Un trabajo bien hecho acorta tiempos y reduce fricciones.
Un equipo preparado es la mejor defensa
La con José Antonio Bravo Mateu como economista y cabeza visible llevando el procedimiento de inspección y el soporte legal de Daniel González Polo pero trabajando todos bajo un mismo sistema ya consolidado, hacen de una inspección un procedimiento rutinario.
¿Crees que tu contabilidad es susceptible de ser inspeccionada?
No hace falta que tengas 304 medios ni 38 millones de volumen para que merezca la pena hacerlo bien. La primera llamada es gratuita y sirve para saber con qué ejercicios trabajamos, qué medios hay implicados y qué margen de reconstrucción existe.
Preguntas frecuentes sobre inspecciones cripto
¿Cómo sabe Hacienda que tengo criptomonedas?
La AEAT cruza datos desde varios frentes. Los exchanges con alta en España declaran operaciones y saldos mediante los Modelos 172 y 173 desde el ejercicio 2023 (obligación que se extiende cada año a más operadores). Desde 2024 rige plenamente el Modelo 721 para declarar saldos en exchanges extranjeros superiores a 50.000€, y a partir del ejercicio 2026 se aplica DAC8, la directiva europea que obliga a todos los proveedores de servicios cripto a reportar a la UE los datos fiscales de sus usuarios residentes. La información cruzada entre modelos informativos, declaraciones del contribuyente y reportes de terceros es la vía habitual por la que se abre un requerimiento o una inspección cripto.
¿Cómo contestar un requerimiento de Hacienda por criptomonedas?
Un requerimiento fija un plazo corto — habitualmente 10 días hábiles — y pide información muy específica sobre ejercicios concretos. Lo primero es no responder con una declaración genérica: la AEAT espera números y documentos, no explicaciones. El orden que seguimos nosotros es: identificar el alcance exacto de lo pedido, inventariar los medios usados en el periodo (wallets, exchanges, DEX), reconstruir los movimientos cruzando datos on-chain con los export-CSV de cada plataforma, valorar en euros a fecha cada hecho imponible y presentar un informe técnico que soporte cada cifra. Una respuesta completa y documentada reduce significativamente la probabilidad de que el expediente escale a inspección formal.
¿Puedo pedir ampliación del plazo para responder a un requerimiento?
Sí. El artículo 91 del Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria (RD 1065/2007) permite solicitar una ampliación de hasta cinco días hábiles adicionales sobre el plazo original del requerimiento. La solicitud se presenta por sede electrónica antes de que venza el plazo original, motivando la petición (volumen de información, complejidad técnica, necesidad de recabar datos de terceros). La AEAT suele concederla cuando la solicitud está motivada y no obstaculiza el curso del procedimiento. En un expediente con criptoactivos es imprescindible utilizarla cuando hay varios ejercicios y muchos medios en juego.
¿Cuántos años atrás puede inspeccionar Hacienda mi operativa cripto?
La AEAT puede inspeccionar los ejercicios no prescritos, y el plazo general de prescripción tributaria en España es de cuatro años desde que finaliza el plazo voluntario de declaración. En 2026 esto significa que la Inspección puede entrar formalmente en los ejercicios 2021 a 2024. Hay dos matices importantes para cripto: si concurren elementos de defraudación calificada, el plazo se extiende a diez años (art. 66 bis LGT); y si los saldos cripto debieron declararse en el Modelo 721 y no se hizo, el criterio administrativo vincula la obligación a la ausencia de prescripción hasta su regularización. En la práctica, reconstruir un expediente cripto obliga a ir bastante más atrás de los cuatro años formales, porque para valorar el coste de cada token hay que documentar cuándo y cómo entró en el portfolio — y eso puede ser en 2017 o antes.
¿Qué pasa con los exchanges cerrados o los tokens ya delistados?
Un exchange cerrado o un token delistado no es un eximente: la responsabilidad de acreditar la operativa sigue siendo del contribuyente, aunque la plataforma haya dejado de operar (BTC-e, Cryptopia, FTX) o el token ya no cotice. En un caso análogo con BTC-e y Mt.Gox como exchanges centrales de la cartera defendimos un portfolio de 1,72 M€ con la misma metodología de reconstrucción (ver caso con exchanges cerrados BTC-e y Mt.Gox). Las vías de reconstrucción habituales son extractos antiguos descargados antes del cierre, correos de confirmación de operaciones y de KYC, direcciones de depósito y retirada — que quedan en cadena aunque la plataforma desaparezca — y cruce con los exchanges receptores cuando los fondos salieron. Para tokens delistados se documenta la última valoración cotizada, la dirección del contrato y la trazabilidad on-chain de entrada y salida. Lo que no se puede probar documentalmente se clasifica aparte y se razona como alteración patrimonial no derivada de transmisión, siempre acompañado de informe técnico que justifique el criterio.
¿Merece la pena llevar la inspección con asesor fiscal?
Técnicamente puedes llevarla tú mismo, pero en la práctica no suele acabar bien. No es una cuestión de manejar Excel o Cointracking. Una inspección cripto cruza tres capas que raramente caben en una sola persona: la trazabilidad on-chain (qué se movió, cuándo y desde dónde), la fiscalidad específica (qué hecho imponible genera cada evento, valorado en euros a fecha) y el procedimiento (plazos, forma, alegaciones, cómo se construye el expediente administrativo). Un error en cualquiera de las tres capas tiene consecuencias: en la primera te dejas dinero sobre la mesa o declaras operaciones inexistentes; en la segunda pagas de más o de menos; en la tercera pierdes el derecho a defensa en fases posteriores. El coste de no contar con asesoría especializada suele ser muy superior al honorario profesional.
Caso real anonimizado. Autor y técnico de traza: Jan P. Batista, fundador de AFCripto. Defensa fiscal en el procedimiento de inspección: José Antonio Bravo Mateu, economista (colaborador externo). Defensa jurídica: Daniel González Polo, abogado (colaborador externo). Expediente iniciado en enero de 2024 y cerrado en marzo de 2025 con acta de conformidad.

